4回にわたって、金融というビジネス空間の「あいだ」に生まれる未来のサービスを20個ならべて採点してきました。最終回で扱うのは、根源的な現実的な問いです。
このようなパーソナルAIは、そもそもどこまでやっていいのだろうか?
AI Bank(AIバンク)のMCであるNONOと相棒のNapoがこのシリーズを通じて、たどり着いたところでもあります。
最終的に、AIは銀行のような振る舞いをする存在になるのでしょうか。それとも銀行の上に立つのでしょうか。
面白いランキングは、そのまま事業計画にはならない
先に、NONOと相棒のNapoの共通認識、いちばん大事なことを書いておきます((+_+))うーーん
この連載シリーズでならべた20領域は、未来のサービスとして面白いかどうかで採点したものです。
それぞれを誰でも無登録で実施できる、という意味ではまったくありません。
とくに、個別の投資判断への助言、金融商品の勧誘や販売、保険募集、貸金、法律や税務の判断。
これらは内容・報酬の受け取り方・行為の態様に応じて、登録や資格、提携が必要になり得ます。
第2回で「参入容易性」という軸を置いて、点が低い領域があったのはこのためです。面白さと、いま自由にできるかどうかは別の話なのです。
境界は三段階になっている
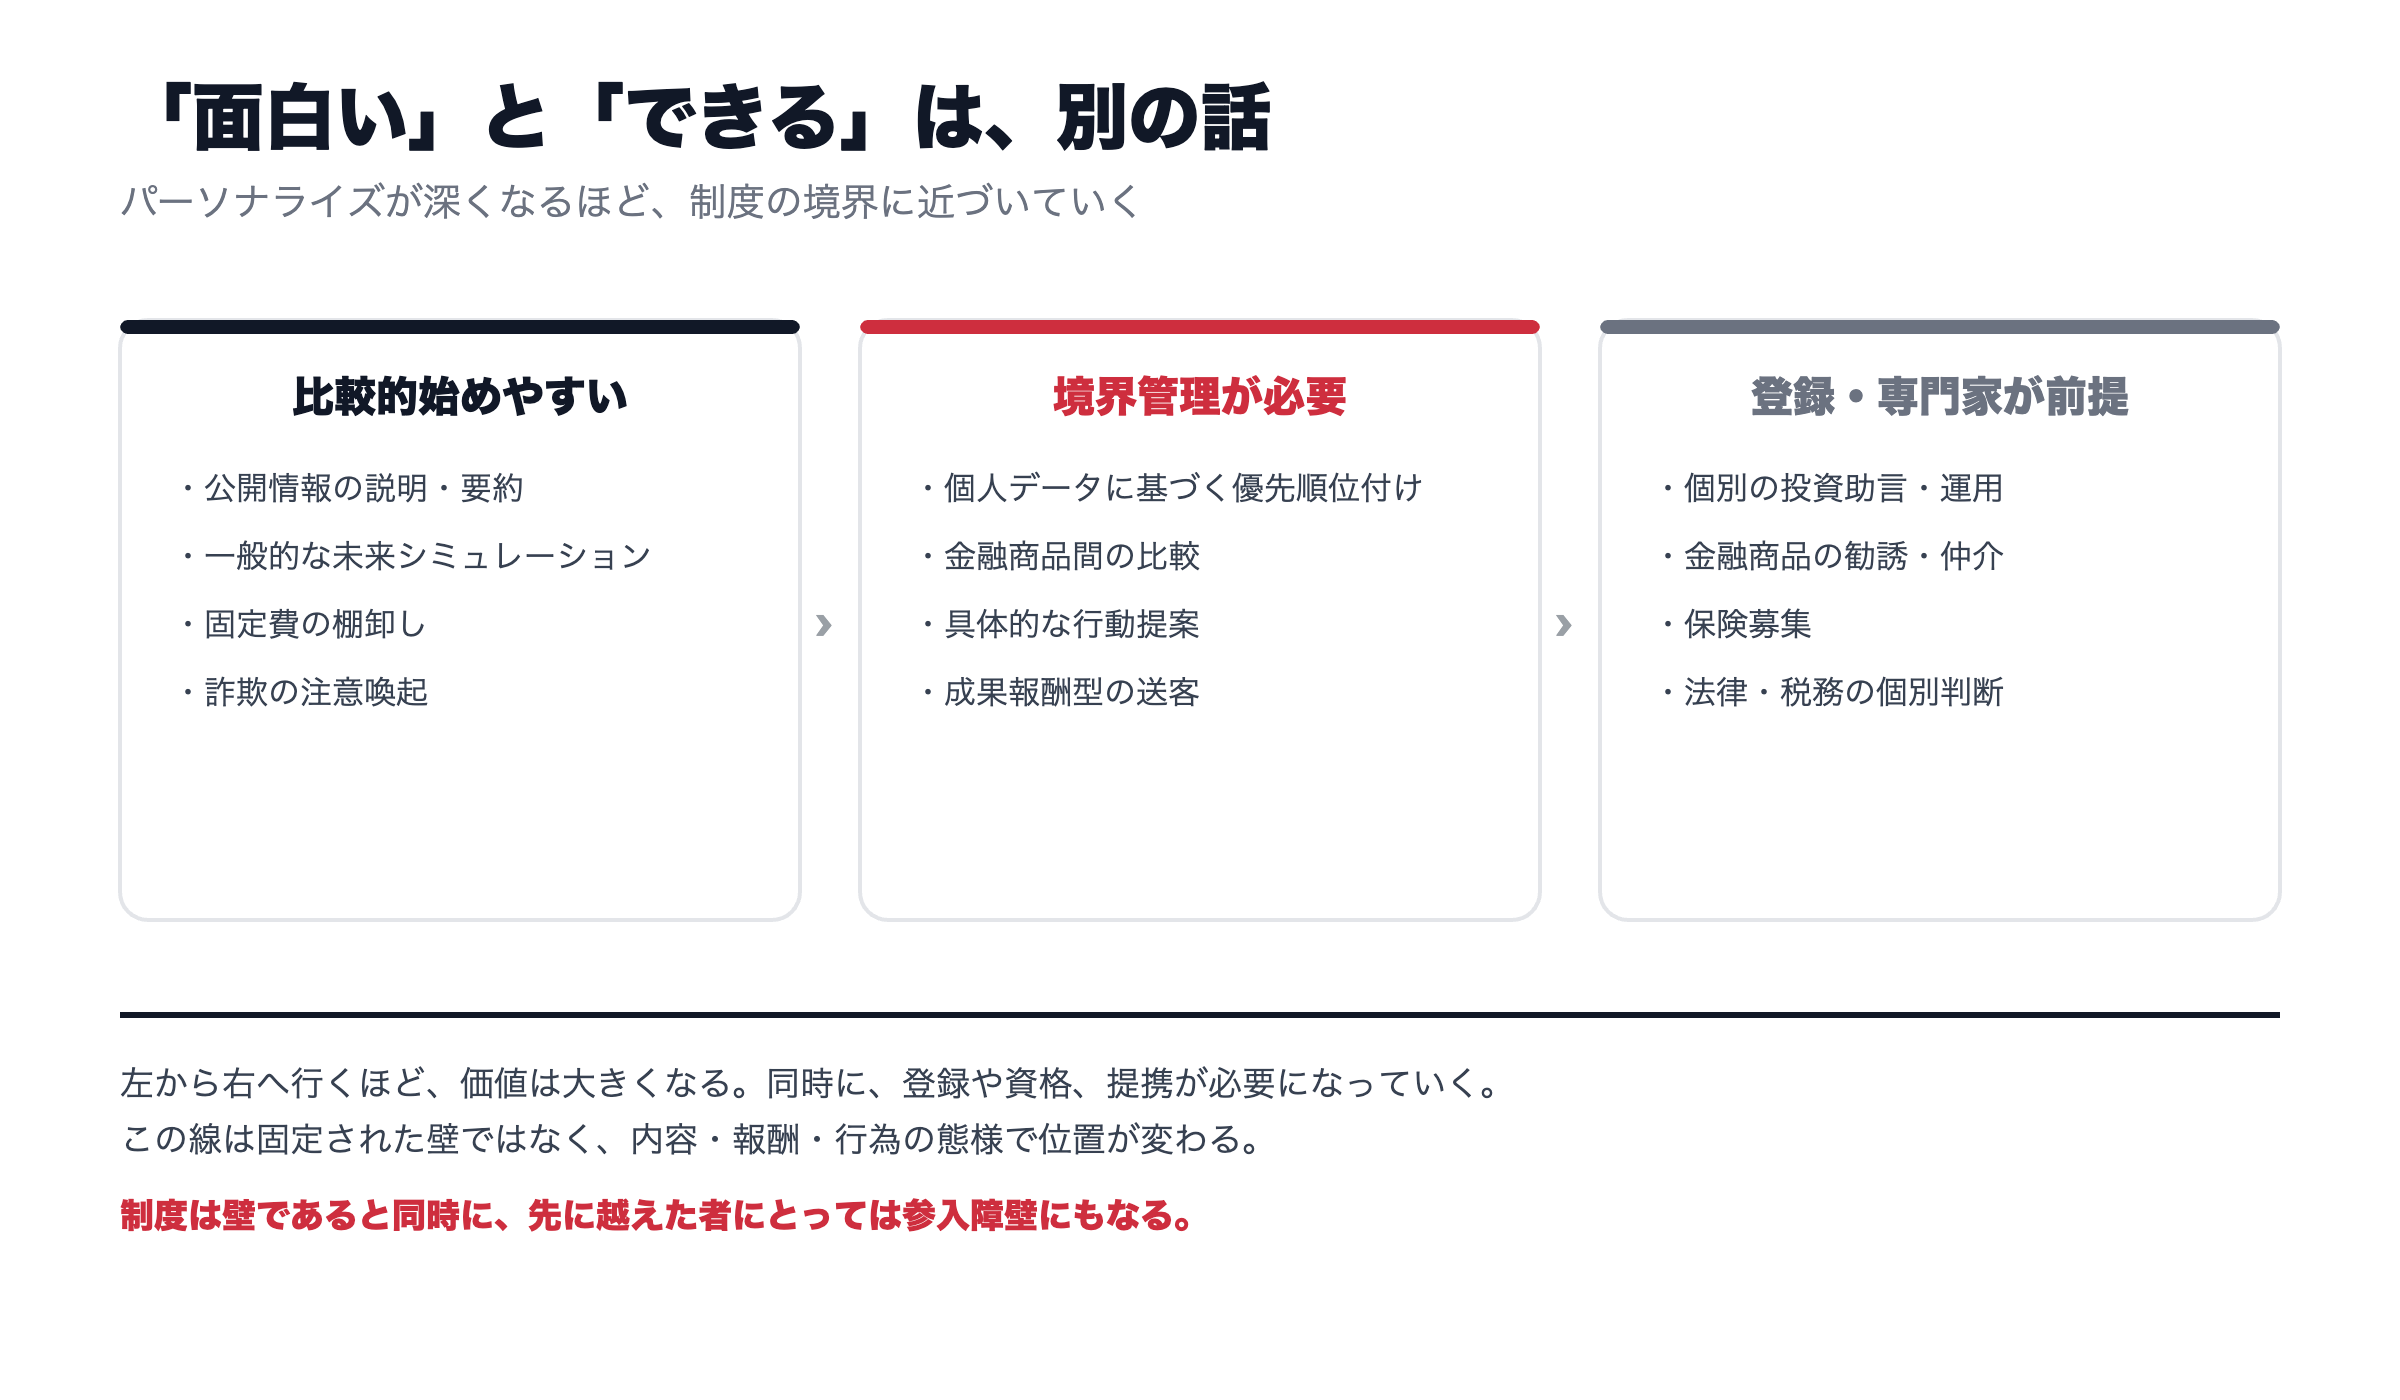
ざっくり整理すると、こういう並びになります。
| 段階 | できること | この連載での例 |
|---|---|---|
| 比較的始めやすい | 公開情報の説明・要約、一般的な未来シミュレーション、固定費の棚卸し、詐欺の注意喚起 | 金融文書翻訳機、固定費ハンター、ライフイベント未来シミュレーター |
| 境界管理が必要 | 個人データに基づく優先順位付け、金融商品間の比較、具体的な行動提案、成果報酬型の送客 | Money Twin、保険棚卸し、決済最適化 |
| 登録・専門家が前提 | 個別の投資助言・運用、金融商品の勧誘・仲介、保険募集、法律や税務の個別判断 | NISAナビ、返済リカバリー、相続ナビ |
左から右へ行くほど、利用者にとっての価値は大きくなります。そして同時に、必要な登録や資格も増えていく。この連載でずっと出てきた「ねじれ」の正体はこれです。
注意したいのは、この線が固定された壁ではないことです。
同じ機能でも、何をどう伝えるか、対価をどう受け取るか、誰の依頼で動くかによって、位置が変わります。
だから「この領域は白」「この領域は黒」と単純には言えません。
制度は壁であり、同時に参入障壁でもある
ここで見方を変えてみます。
規制を「面倒な壁」とだけ捉えると、話が止まってしまいます。
でも第1回で書いたとおり、制度が硬いからこそ中間レイヤーが空いているのでした。
既存の金融機関が自由に動けないから、そこに空白が生まれている。
つまり制度は、越えるのが大変な壁であると同時に、越えた者にとっては競争を減らしてくれる障壁でもあります。
エンタメ版で「プロ側が硬いほどチャンスが大きい」と書いたのと、まったく同じ構造です。
そして金融には、横断のための仕組みも用意されています。
金融サービス仲介業は、一つの登録で銀行・証券・保険・貸金の分野を横断して仲介できる制度として創設されました。詳しくは金融庁の資料にあります。
横断が制度として想定されている。これは、この連載で考えてきた「中間レイヤー」にとって重要な事実だと思います。
では、AIは銀行になるのか
ここまで来て、最初の問いに戻ります。
結論から言うと、順番が逆になるのではないかということで、NONOとNapoはいったん納得しました。
「まず金融機関になって、それからAIを載せる」のではなく、「まず利用者を理解する層をつくって、必要になったら実行の部分を制度につなぐ」という順番です。
| 銀行になる道 | 銀行の上に立つ道 | |
|---|---|---|
| 最初にやること | 免許・登録の取得 | 利用者の文脈を持つ |
| 初期コスト | 非常に大きい | 小さく始められる |
| 強みの源泉 | 商品と資本 | 継続する理解 |
| 実行の担い手 | 自社 | 既存の金融機関・専門家 |
| 難しいところ | 参入そのもの | 収益化と境界の設計 |
もちろん、上に立つ道が楽なわけではありません。
収益をどう立てるかという問題が残ります。取引に踏み込まないなら、手数料も入らない。ここは正直、簡単ではないと思います。
4回書いてみて思ったこと
この連載を通していちばん意外だったのは、上位に来たものがどれも「金融商品を選ぶAI」ではなかったことです。
採点を始める前は、もっと運用や商品選びに近いものが強いと思っていました。でも実際に7軸で並べてみると、上に来たのは「利用者の人生と金融を理解し、何を考えるべきかを整理する」タイプばかりでした。
理由は、いま振り返ればはっきりしています。金融機関はすでに商品の情報を持っている。足りないのは情報ではなく、横断して、その人の文脈で、継続的に解釈する層だったからです。
第1回で書いた三層構造の、真ん中。あそこが空いている限り、そこを埋めるサービスには意味があります。
エンタメ版の最後にこう書きました。「王様の椅子は、いつも『あいだ』に置いてある」。金融でも、同じでした。
ただし金融の場合、その椅子の周りには制度という手すりがついている。
手すりを壊すのではなく、どこに手すりがあるかを正確に知ったうえで座る。それがこの領域の作法なのだと思います。
よくある質問
パーソナルAIに家計を任せるのは危なくないですか
「任せる」と「整理してもらう」は違うと考えています。
この連載で上位に来た領域は、どれも断定して代わりに決めるのではなく、選択肢を並べて考えやすくする方向でした。決めるのは本人、という前提が崩れると、それは別のものになります。
結局、どこから手をつけるのが現実的ですか
境界の手前で価値が出せる領域からです。この連載でいえば、公開情報を分かりやすく翻訳すること、気づきにくい固定費を洗い出すこと、一般的な将来シミュレーションを見せること。
地味ですが、誰の利益とも相反しにくく、成果も実感しやすい。
この記事は法律の解説として読んでいいですか
いいえ。ここに書いたのは制度の大まかな地図であって、法的な見解ではありません。
実際に何かを始める前には、金融商品取引法、金融サービス提供法、銀行法、保険業法、貸金業法、資金決済法、個人情報保護法、士業法などの適用について、個別に確認が必要です。
金融機関にとっては脅威になりませんか
敵対する構図にはなりにくいと思っています。第3回で書いたセカンドオピニオンの例のように、説明を理解した顧客が増えることは、提供側にとっても悪い話ではありません。実行の部分は既存の金融機関が担うので、置き換えではなく分担に近い形になります。
この連載の20領域は、どれくらい本気の予測ですか
予測ではありません。公開統計と制度情報をもとにした思考実験です。当たるかどうかは分かりませんし、そもそも当てることを目的にしていません。
「プロが硬く、生活者が多く、横断する層がない場所を探す」という見方そのものを共有したかった、というのが正直なところです。
連載を終えて
4回にわたっておつき合いいただき、ありがとうございました。
金融は難しい話になりがちですが、構造で見るとけっこう単純です。硬い側と、多い側と、そのあいだ。どの業界でも同じことが起きています。
ご自分の業界に当てはめてみると、意外な空白が見つかるかもしれません。
NONOとNapoは、やっぱりやってみるなら、1位のAIマネーツインかなwと話しています!
関連記事
※本記事は公開統計と制度情報をもとにした思考実験であり、特定の金融商品・サービスの推奨や、投資判断への助言を目的とするものではありません。また、法的見解や、法律・税務上の個別判断を提供するものでもありません。実際のご判断は、必要に応じて登録を受けた事業者や有資格者にご相談ください。