AppBankの2026年の新入社員No.2 NONOです (^_-)-☆
NONO リアルネームです
AI Bankというサイトブランド、AIバンクでもあります。
前回は、金融にも「あいだ」が空いているという構造の話をしました。今回はいよいよ中身です。
「AIが本気で個人に寄り添ったAI金融サービスをつくるとしたら、どこに次のスターが生まれるのか」。
20の領域を並べて、7つの軸で勝手に採点しました。まずは第20位から第6位までを一気に発表します。
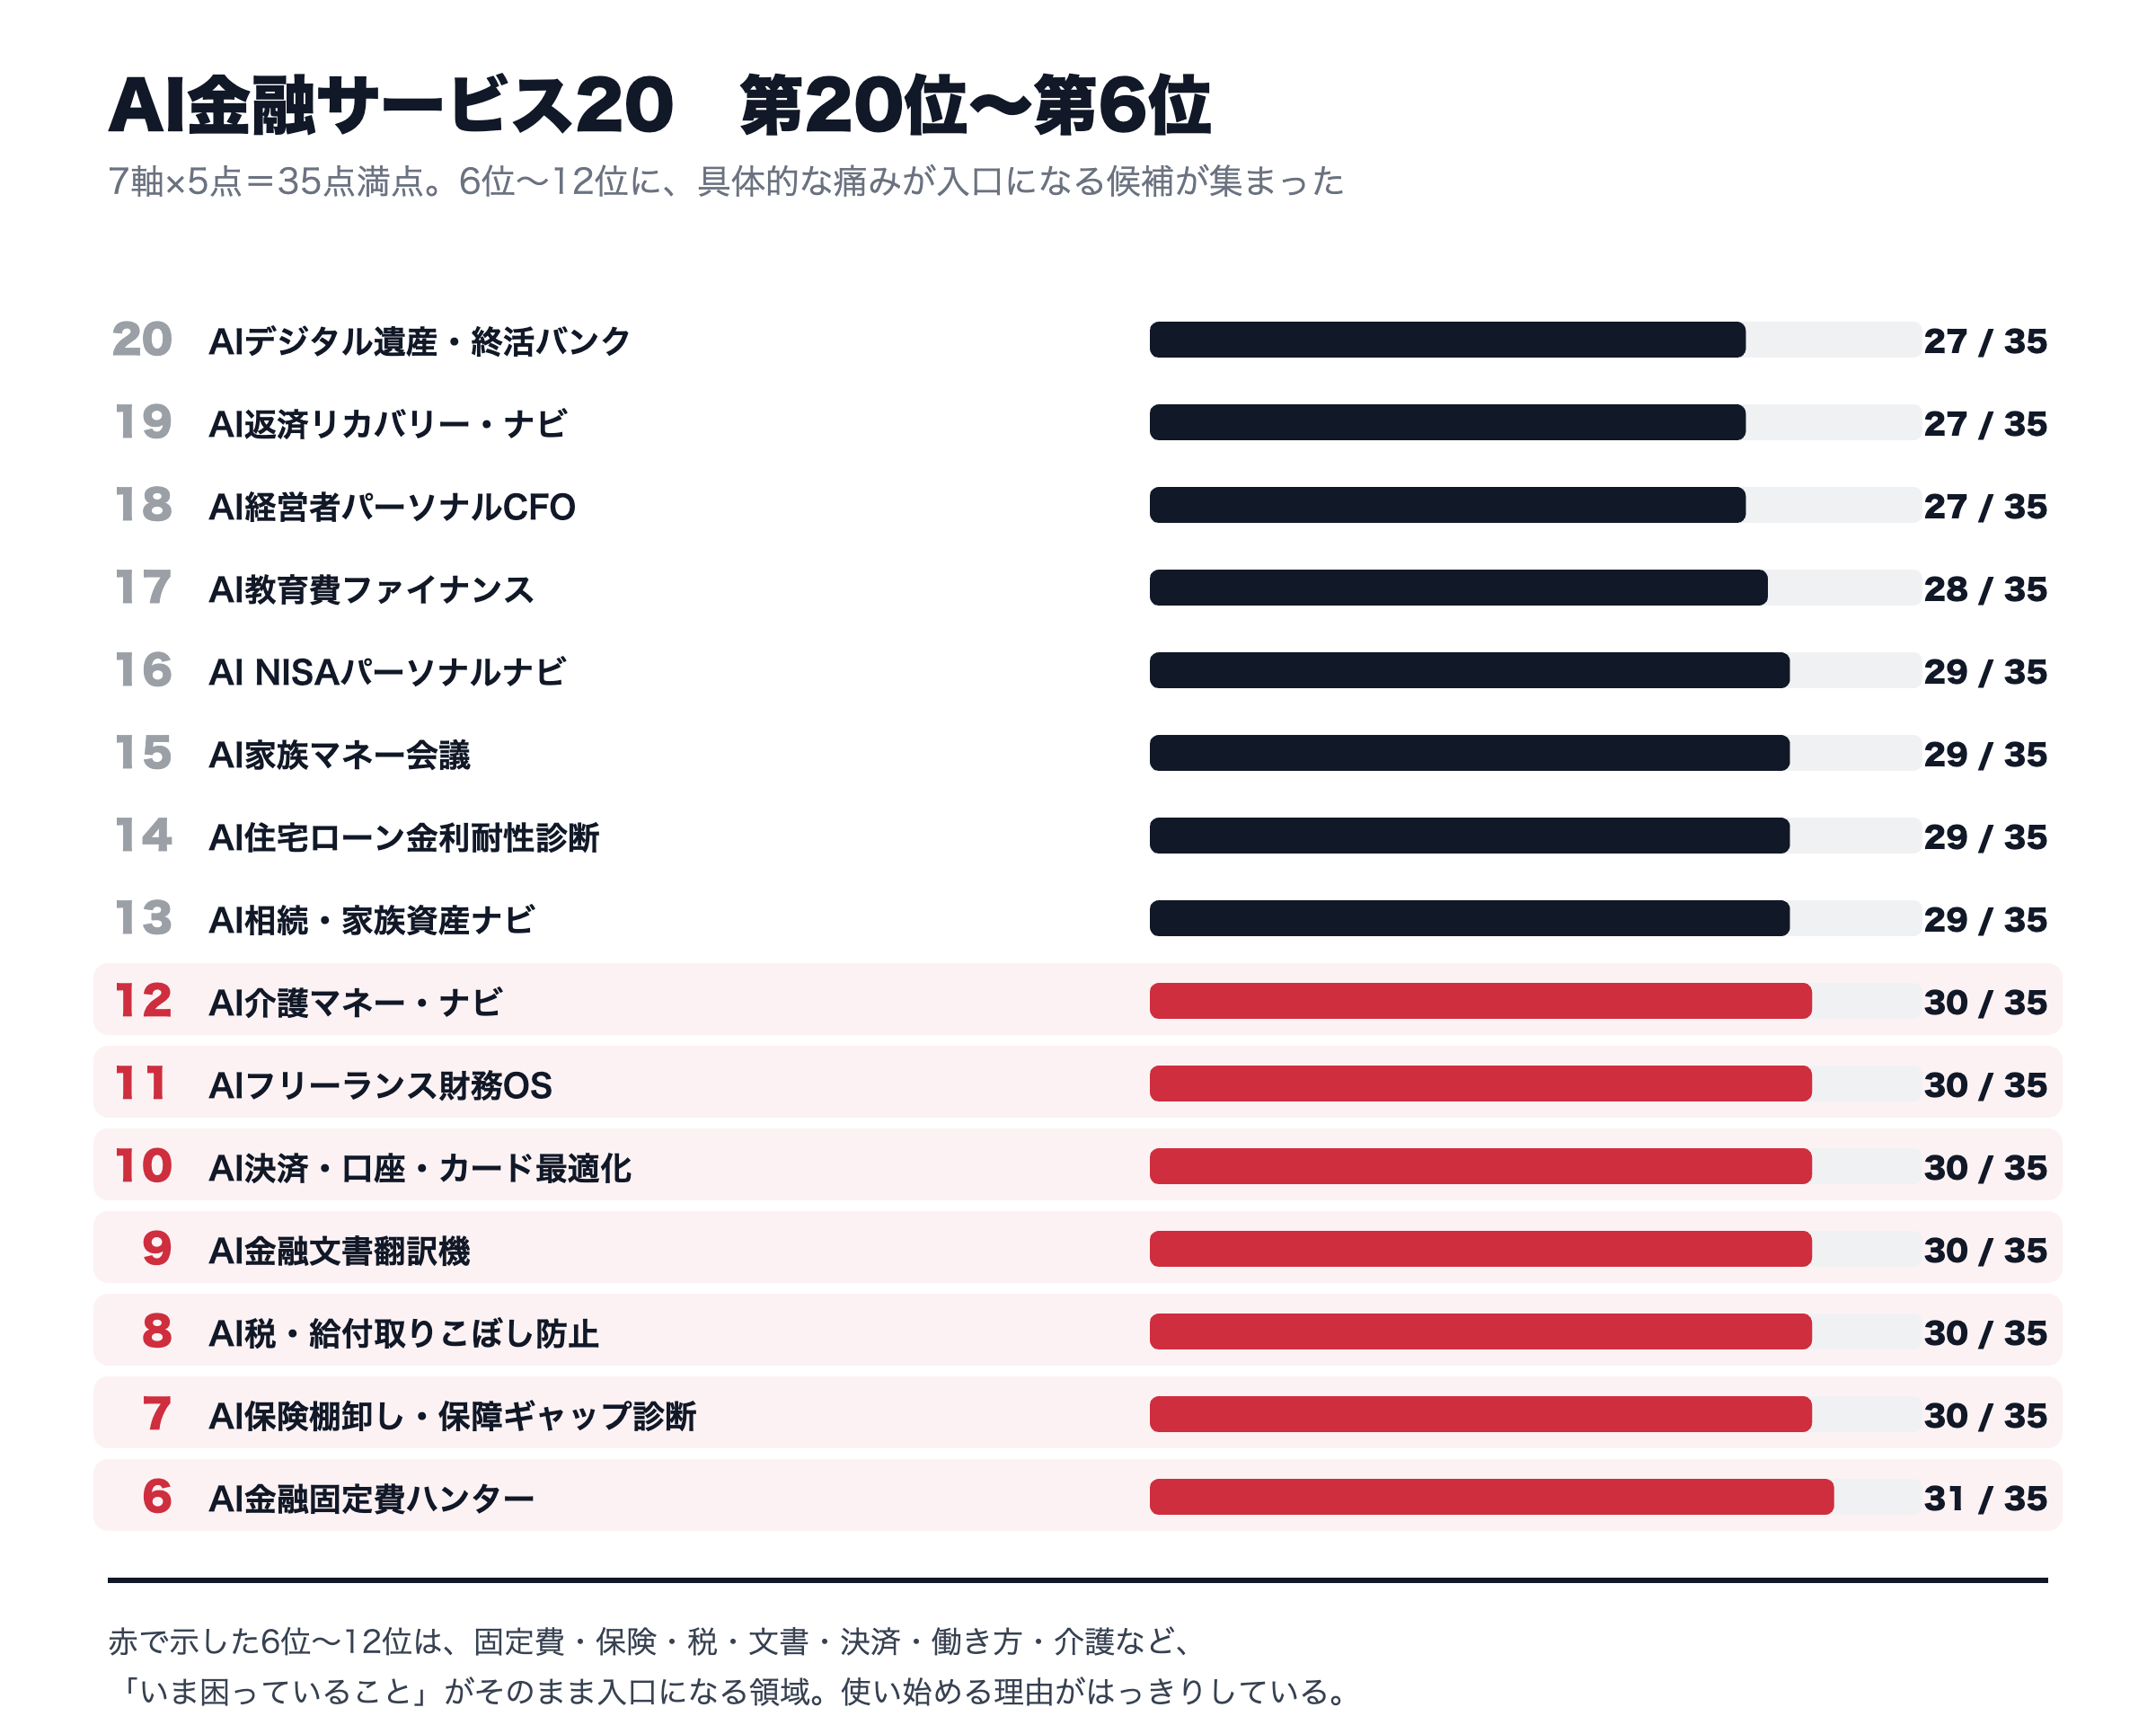
第20位〜第16位 これから効いてくる領域(ライフプランニングが高度化する感じ)
第20位 AIデジタル遺産・終活バンク(27点)
銀行、証券、ポイント、暗号資産、サブスク、オンライン契約。いまや資産は「どこにあるか本人しか知らない」状態になりがちです。
もしかすると資産は「本人でもわからなくなっている」状態かもしれません。
これを人生の棚卸、終活情報として棚卸しし、家族への引き継ぎ手順まで管理する。
従来は、この領域は信託銀行などが限られた一部の消費者に対して担っていたところともいえますね。
NONO視点では、高齢者だけの話ではありません。デジタル金融を使う全世代に潜在需要があります。順位が低いのは継続性の弱さ。毎日は使わないんですよね。
第19位 AI返済リカバリー・ナビ(27点)
複数の借入、リボ、カード、住宅ローンの返済を家計のキャッシュフロー上で可視化し、返済の優先順位や相談窓口を整理する。
貸金業において、「おまとめローン」というようなものがありますが、金利がある時代が普通になりました。
NONO視点での課題の深さでいえば20領域中トップクラスです。
ただ、参入のしやすさが5点満点中1点でした。
債務整理や法的判断は専門家の領域なので、できるのは「整理して、つなぐ」ところまで。ここが評価を下げています。
第18位 AI経営者パーソナルCFO(27点)
中小企業オーナーの会社資金と個人資産を一体で捉える。
役員報酬、借入、保証、退職金、事業承継、個人の老後をまとめてシミュレーションします。
母数は限られますが、支払意思と単価が高い領域です。
第20位のサービスと実はサービスの根幹は一緒かもしれない、でも、ニーズの高さはこっちかな、という気がします。
第17位 AI教育費ファイナンス(28点)
子どもの人数、進学コース、私立か公立か、奨学金、祖父母からの支援。
これも、第20位のサービスと実はサービスの根幹は一緒かも。。。
けっきょくは、ライフプランニングとフィナンシャルプランニングの見せ方の違いかもですね。
教育費の山と、住宅・老後資金の衝突を可視化します。出生時から大学卒業まで更新し続けるので、継続性は抜群です。
第16位 AI NISAパーソナルナビ(29点)
NISAの制度説明から一歩進んで、目的・期間・許容損失に応じた積立ペースや、下落したときの行動、取り崩しまでをシミュレーションする。
AIだからこそ得意な領域ではあります。NISA口座はすでに2,821万口座あります(金融庁「NISAの利用状況」2025年12月末)。継続性も抜群!利用基盤は十分にある。
ただし個別商品の推奨は登録事業者の領域なので、参入のしやすさは1点。
境界がいちばんはっきりしている領域のひとつです。
第15位〜第13位 家族と制度のはざま
第15位 AI家族マネー会議(29点)
夫婦、親子、きょうだいが、それぞれ見せる範囲を設定しながら、教育費・介護・住宅・相続・仕送りをAIの司会で話し合う。
家庭内でいちばん難しい「お金の会話」をサービスにするという発想です。
NONO個人的にはこれ、かなり好きです。技術より心理の問題を解こうとしている点が面白いとおもいませんか!
第14位 AI住宅ローン金利耐性診断(29点)
変動か固定か、借換え、繰上返済、住宅価格、教育費、転職。
これらを一体でストレステストします。「金利が1%上がったら」「収入が2割減ったら」を即座に比較できる。
これ、AIじゃなくてもできんじゃない、という声も聞こえてきそうですw
ルールベースではなくて、揺らぎのある判断や選択肢をしてくれるAIだからこそ、使われないルールベースのサービスをブレークスルーしてくれるかも。
伸びしろ期待と思ってくださいw
第13位 AI相続・家族資産ナビ(29点)
家族関係、預貯金、不動産、保険、有価証券、負債を資産マップにして、相続が起きる前後の論点・期限・必要書類を整理する。
税理士や司法書士に相談すべき点を、先に発見するのが役割です。第20位の終活サービスの家族版みたいなものですね。
判断そのものは専門家の領域になります。
第12位〜第6位 ここが「痛みが入口になる」帯
ここからが本命ゾーンの手前です。
共通しているのは、使い始める理由がはっきりしていること。
「なんとなく便利そう」ではなく「いま困っている」から使う領域です。
第12位 AI介護マネー・ナビ(30点)
親の介護が始まる前後に、公的介護保険、高額介護サービス費、医療費、施設費、親の年金と資産、子世代の負担を統合して「何年持つか」を試算する。
65歳以上は約3,620万人(総務省統計局「人口推計」2026年3月確定値)。その子世代が実質的な利用者になります。
これって専門家に聴きづらかったり、人にはなかなか相談できなかったり、いくつかの選択肢を柔軟に伴走してくれる意味ではAI君の活躍のしどころと思うんです。
第11位 AIフリーランス財務OS(30点)
不安定で、毎月毎月で変動してしまう収入を前提に、税金の取り置き、生活防衛資金、社会保険、年金、請求と入金、事業経費を一体で管理する。
NONOの家系は宵越しの金は持たない江戸っ子につながっていくのですが、宵越しのお金をきちんと管理してくれる女将さんみたいなものですねw
会社員向けの家計簿では扱いづらい「事業と個人の境界」をモデル化します。切実度は非常に高いとおもう領域です。
第10位 AI決済・口座・カード最適化(30点)
給与口座、貯蓄口座、カード、ポイント、QR決済、公共料金、旅行、海外利用まで含めて、生活パターンごとに最適な組み合わせを出す。
乗り換えの効果を年額で見せられるのが強い。
第9位 AI金融文書翻訳機(30点)
目論見書、重要情報シート、保険約款、住宅ローン契約、手数料表を、「この人の状況では何が重要か」に沿って平易に翻訳する。
専門用語を、生活者の質問に言い換えて説明してくれるというすぐれものです。
参入のしやすさが5点!
公開情報の説明と要約に留まるので、いちばん始めやすい領域のひとつです。地味ですが、実は最有力の入口かもしれません。
逆に、これに使える一次情報を出したがらない金融事業者は淘汰されることになっていく、という時代の到来です。
第8位 AI税・給付取りこぼし防止(30点)
所得、家族構成、住宅、医療、介護、教育、働き方をもとに、控除・給付・助成・社会保険制度の候補を、横断検索して、「自分が申請できる可能性のある制度」を年次やイベント時に通知する。
制度は縦割りで、知らないと使えません。
ここは、仕業専門家にがっつりと握られているところ、純粋に情報の非対称を埋める話なので、価値が分かりやすい。
すごく昔に、適時開示がインターネットで公開されることが周知される時代にそのタイムラグで證券会社の人が営業してた、と先輩からおしえてもらいましたw
第7位 AI保険棚卸し・保障ギャップ診断(30点)
複数社の保険証券と公的保障をまとめ、重複保障、不足保障、更新時期、保険料の将来推移を整理する。
生命保険の加入率は2人以上世帯で89.2%(生命保険文化センター「2024年度 生命保険に関する全国実態調査」)。ほぼ全世帯が対象です。
「商品を選ぶ前に、そもそも何を保障すべきか」を個人化する。ただし保険募集は登録が必要な行為なので、参入のしやすさは2点でした。
NONOの親戚のおばちゃんは、この業界のプロフェッショナルなので、きっとコラムでこれを書いたと知られたら、仕事の邪魔するなと怒るかもw
第6位 AI金融固定費ハンター(31点)
口座手数料、カード年会費、保険特約、サブスク、借入金利、休眠サービス。
気づきにくい金融固定費を定期監査して、削減余地をランキング化し、年間でいくら戻るかを見せる。
この領域が強いのは、成果が金額で出るからです。「年間◯万円戻りました」は誰にでも分かる。
しかも約5,712万世帯のほぼ全部で使えて、参入のしやすさも5点。文書翻訳機と並んで、現実的な出発点だと思います。
中立的なAIちゃんだからこそ、ビシバシ無駄を指摘してくれますw
AI金融サービス20、ここまでを整理すると
| 帯 | 特徴 | 始めやすさ | 設計の主論点 |
|---|---|---|---|
| 20位〜16位 | 市場はあるが継続性か規制で減点 | 低〜中 | 使い続ける理由をどう作るか |
| 15位〜13位 | 家族と制度のはざま。深い課題 | 中 | 専門家との役割分担 |
| 12位〜6位 | 痛みが入口。使う理由が明確 | 中〜高 | どこまで踏み込むかの線引き |
採点していて気づいたのは、「面白い」と「いま始められる」が一致しないということです。
課題が深い領域ほど、専門資格や登録の壁が高い。
逆に、参入しやすい文書翻訳や固定費の領域は、地味だけれど確実に価値が出せる。
このねじれは、次回のトップ5でもう一度出てきます。
よくある質問
これは実在するサービスのランキングですか
違います。「まだ存在しない未来のサービス」を20個考えて採点した思考実験です。
既存サービスの優劣を示すものではありませんし、特定の金融商品を推奨するものでもありません。
参入のしやすさが低いと、やる価値がないということですか
そうではありません。この軸は「いますぐ小さく始められるか」を見ているだけです。
点が低い領域は、提携や登録を前提に設計すれば取り組めます。面白さと、いま自由にできるかどうかは別の話です。
どうして固定費や文書翻訳が上のほうにあるのですか
取引や推奨に踏み込まずに価値を出せるからです。公開情報を分かりやすくする、無駄を見つける。
この2つは誰の利益とも相反しにくく、成果も実感しやすい。派手ではないぶん、堅い領域です。
AI金融サービスのスコアはどう決めているのですか
需要規模、中間空白度、個別化価値、継続性、コンテンツ化適性、参入容易性、横展開のしやすさの7軸を、各5点でNONOとAIとで主観的に採点しています。
統計に基づく予測ではなく、あくまで筆者の見立てです。異論は歓迎します。
数字の出典はどこですか
世帯数は総務省統計局の国勢調査、高齢者人口は同じく人口推計、NISA口座数は金融庁、生命保険加入率は生命保険文化センターの調査です。
記事作成時点の公開統計を参照しています。
次回予告
次回はトップ5です。上位5つには、はっきりした共通点がありました。どれも金融商品そのものではなく、その手前にある「判断する層」を狙っています。そして1位は、34点。
関連記事
※本記事は公開統計と制度情報をもとにした思考実験であり、特定の金融商品・サービスの推奨や、投資判断への助言を目的とするものではありません。また、法律・税務上の個別判断を提供するものでもありません。実際のご判断は、必要に応じて登録を受けた事業者や有資格者にご相談ください。