NONOが相棒のAIロボットNapo(AIバンクにも登場するロボット君です)とともに20領域を7軸で採点してきた企画も、今回でトップ5です。
結論から書いてしまうと、1位はAIマネー・ツイン(家計CFO)、35点満点中34点でした。
この記事では通称としてMoney Twinと呼びます。
今日はAppBank AI Bank(AIバンク)が選ぶ、未来金融の第1位を発表する記念に、まだ皆さんにご紹介していなかった隠れキャラ、NONOのAI TwinのNapoもご紹介!

そして上位5つには、はっきりした共通点がありました。
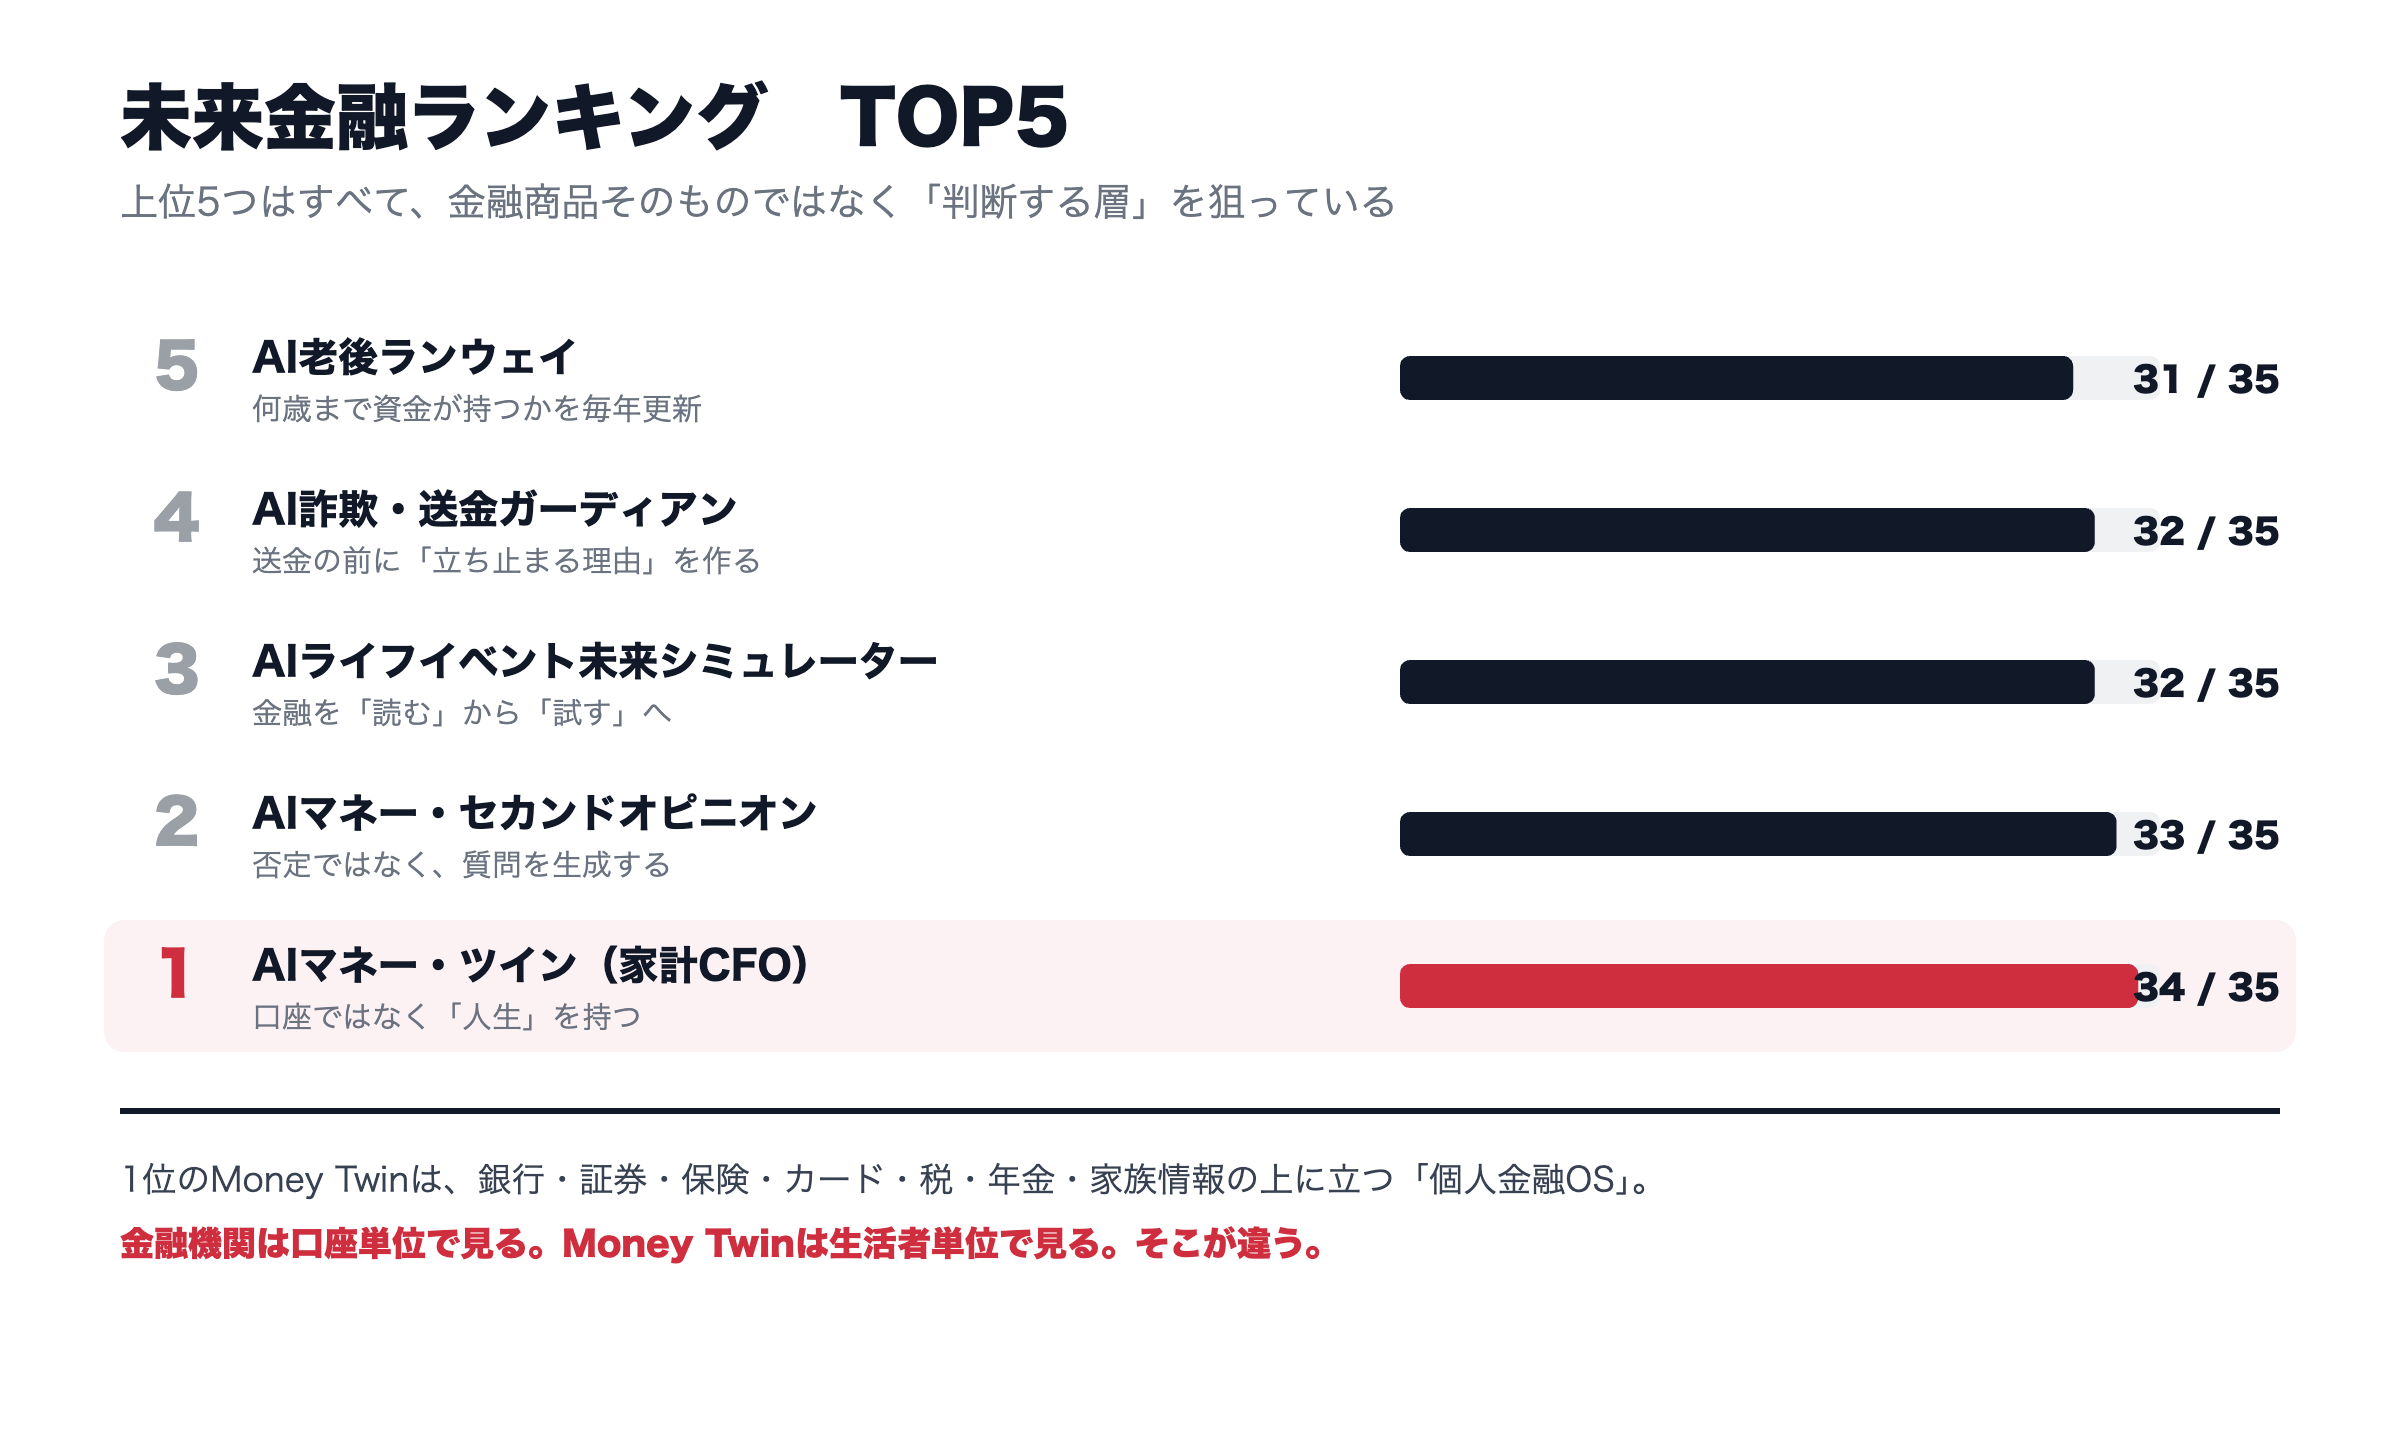
第5位 AI老後ランウェイ(31点)
公的年金、企業年金、退職金、預貯金、投資、住居費、医療・介護、インフレを組み合わせて、「何歳まで資金が持つか」を毎年更新する。
老後資金の試算は世の中にたくさんありますが、ほとんどが一度きりです。この領域が面白いのは、それを継続的な運航計画に変えるところ。飛行機が飛びながら燃料と目的地を計算し直すように、毎年数字が更新されていく。
65歳以上は約3,620万人(総務省統計局「人口推計」2026年3月確定値)。40代から60代を含めれば、対象はさらに広がります。
第4位 AI詐欺・送金ガーディアン(32点)
電話、SMS、SNS、メール、振込依頼のスクリーンショットをAIが解析して、詐欺の典型パターン、急がせる表現、送金先の違和感を検知する。本人だけでなく、家族が同意したうえでの「送金前セカンドチェック」にもできる。
2025年の特殊詐欺とSNS型投資・ロマンス詐欺の年間被害額は3,200億円超の規模です(警察庁)。しかもこれは高齢者だけの問題ではなく、20代から30代にも広がっています。
金融機関にも不正検知の仕組みはありますが、それは「銀行が守る」側の話。ここで想定しているのは利用者の側に立つエージェントで、性質が違います。社会的なインパクトという意味では、20領域でいちばん大きいかもしれません。
第3位 AIライフイベント未来シミュレーター(32点)
「転職したら」「家を買ったら」「子どもが生まれたら」「離婚したら」「60歳で仕事を辞めたら」。人生の分岐をゲーム感覚で比較して、複数シナリオの資産残高や余裕度を可視化する。
この領域のいいところは、金融を「読むもの」から「試すもの」に変える点です。「55歳で会社を辞めたら?」「東京で家を買う vs 賃貸」「子ども2人が私立なら?」といった問いを、断定的なアドバイスではなく人生シナリオとして見せる。
正解を出すのではなく、選択肢の形を見せる。だから境界を越えにくいのも利点です。
第2位 AIマネー・セカンドオピニオン(33点)
銀行、証券、保険、FPなどから受け取った提案書、見積書、商品説明を読み込んで、「何にいくら払うか」「どのリスクを取るか」「他案と比べるなら何を見るか」を利用者目線で再説明する。
この領域が優れているのは、ユーザーの困りごとがはっきりしていることです。「提案を受けたけれど、良いのか分からない」「手数料の意味が分からない」「何と比べればいいのか分からない」。誰もが経験のある瞬間です。
そして重要なのは、商品を断定的に評価しないこと。やるのは理解の補助、論点の整理、そして質問の生成です。「この提案について、担当者にこう聞いてみては」という形にする。
この設計なら、金融機関にとっても敵ではありません。むしろ説明を理解した顧客を作る補助レイヤーとして、協業の余地があります。敵対ではなく翻訳者になる、という立ち位置です。
第1位 AIマネー・ツイン(家計CFO)34点
7軸のうち5軸が満点でした。
| 軸 | 点 | 理由 |
|---|---|---|
| 需要規模 | 5 | 約5,712万世帯、約2,386兆円の家計金融資産すべてが対象になり得る |
| 中間空白度 | 5 | 金融機関が横断的・中立に提供しにくい典型 |
| 個別化価値 | 5 | 持っている文脈が多いほど価値が増す |
| 継続性 | 5 | 毎月・イベントごとに更新し続ける |
| コンテンツ化適性 | 5 | 金融健康年齢、資産寿命など見せ方が豊富 |
| 参入容易性 | 4 | データ接続と規制境界の設計が要る |
| 横展開 | 5 | 他の19領域すべての土台になる |
「口座」ではなく「人生」を持つ
この領域がやろうとしているのは、銀行アプリの高機能化ではありません。銀行・証券・保険・カード・税・年金・家族情報の上に立つ層です。
違いは、何を単位にして人を理解するかにあります。
| 金融機関 | Money Twin | |
|---|---|---|
| 理解の単位 | 口座・商品 | 家族・住宅・働き方・将来目標 |
| 見ている範囲 | 自社との取引 | 生活全体 |
| 乗り換えたら | 関係が切れる | 文脈は残る |
| 問いの立て方 | 何を買うか | いま何が必要か |
この最後の行が、いちばん大事なところだと思っています。「何を買うか」の前に「いま自分に何が必要か」を判断する層。ここを持てるかどうかで、他の19領域の意味が変わります。
1日、1年、20年で何が起きるか
架空の利用者を想定して、時間軸で並べてみます。仮に、38歳・共働き・子ども1人・住宅ローンありの世帯としましょう。
1日単位では、ほとんど何も起きません。これが大事です。毎日開くアプリではない。月に一度、支出と余剰資金と固定費と積立余力が更新される。通知が来るのは、何かがずれたときだけです。
1年単位で見ると、変化が見えてきます。「去年より固定費が年3万円下がった」「教育費の山が2年後に来る」「いまのペースだと目標に届かない」。年に数回、こうした気づきが返ってくる。
20年単位になると、性質が変わります。住宅、出産、転職、介護、相続、退職。イベントが起きるたびに未来が再計算されて、そのたびに「いま何を考えるべきか」が更新されていく。20年分の家計と家族と目標の履歴が積み上がったとき、それは他では代替しにくいものになります。
銀行口座は乗り換えられます。証券口座も乗り換えられます。でも20年分の文脈は乗り換えられない。ここが、この領域の本質だと思います。
いわば、NONOとNapoとの関係みたいなもので、Napoを近い将来、NONOのマネー・エージェントの試作品として世に送り出すこともあるかもしれません(@@)真面目な視線
私どものAppBankのAIマーケティングのソリューションにおきましても、その原型となるAIクローン技術をもっていたりもします。
上位5つに共通していたこと
採点を終えて並べてみると、はっきりした共通点がありました。
5つとも、金融商品そのものを扱っていません。どれも金融機関の手前にある「判断する層」を狙っています。銘柄を当てるAIでも、商品を売るAIでもない。利用者の人生と金融を理解し、何を考えるべきかを整理するAIです。
これは意外な結果でした。採点を始める前は、もっと「運用」や「商品選び」に近いものが上位に来ると思っていたからです。
理由を考えると、前回書いた参入容易性のねじれに行き着きます。商品選びや個別助言に近づくほど、登録や資格の壁が高くなる。一方で「理解を助ける」「整理する」「気づかせる」領域は、境界の手前で大きな価値を出せる。
面白いことに、価値が大きい場所と、始めやすい場所が、思ったより近かったのです。
よくある質問
Money Twinというのは実在するサービスですか
いいえ。この連載で考えている「まだ存在しない未来のサービス」のひとつで、記事の中でそう呼んでいるだけです。実在の製品名ではありません。
1位が34点で、2位が33点。差は小さいのでは
そのとおりです。1点差なので、実質的には並びと考えていただいて構いません。ただ、7軸のうち5軸が満点なのは1位だけでした。弱点が参入容易性ひとつに集約されている点が、他とは違います。
こういうサービスに個人情報を預けるのは不安です
当然の懸念だと思います。この規模の情報を扱うなら、個人情報の保護、データの持ち方、本人がいつでも削除できる設計は前提条件です。便利さより先に、そこが成立していなければ成り立たない領域だと考えています。
AIが家計を管理したら、判断を任せきりになりませんか
ここは設計次第です。上位5つに共通していたのは、どれも断定して代わりに決めるのではなく、整理して考えやすくする方向だったこと。質問を生成する、選択肢を並べる、気づかせる。決めるのは本人、という前提を崩さないことが、この領域では技術より重要だと思います。
次回は何をやりますか
最終回です。ここまで20領域を並べてきて、最後に残る問いは「では、AIは銀行になるのか」。制度の境界に触れながら、産業構造がどう変わり得るのかを考えます。
次回予告
最終回は「AIは銀行になるのか、それとも銀行の上に立つのか」。何が自由にできて、何に登録が必要なのか。「面白い」と「できる」を分ける線を、正面から扱います。
関連記事
※本記事は公開統計と制度情報をもとにした思考実験であり、特定の金融商品・サービスの推奨や、投資判断への助言を目的とするものではありません。また、法律・税務上の個別判断を提供するものでもありません。実際のご判断は、必要に応じて登録を受けた事業者や有資格者にご相談ください。