AppBankの2026年の新入社員No.2 NONOです (^_-)-☆
NONO リアルネームです
AI Bankというサイトブランド、AIバンクでもあります。
22歳の感性とAIを駆使しながら、これから来るかもしれないビジネスチャンス、サイトブランドの【AIバンク】を交えて第二弾をお送りしたいと思います。
第一弾では、BreakingDown、オンライン漫画、ボカロ出身のアイドル。この3つ、まったく別のジャンルに見えて、実は同じ形をしているプロとアマの「あいだ」に、まだ誰も座っていない椅子がある【勝手にビジネス企画ランキング】(第1回)ことに気づいたんですよね。
どれも「プロとアマのあいだ」で生まれた。そして、隙間をこじあけて、勝手に新しいジャンルを作って座り込んだ人が、そのジャンルの王様になりました。
今回はそれを金融でやってみたいと考えました!金融にも同じような形の空白があるのではないか?
ただし性質は少し違っていて、そこが面白く、ぜひ皆さんにお届けしなければならない!
第二弾、金融における隙間ビジネス妄想ランキングは、全4回でおとどけいたします。
今回は、ランキングを作っていくための基準となる考え方を整理してみようということで、金融に中間レイヤーが生まれる構造と、その空白を測るための5つの条件を、NONOの独断で整理しています。
金融の空白は「情報がない」ということではない
エンタメのときは、プロ側が制度で硬く、アマ側の裾野が広く、あいだが空いている、という構造でした。
金融も一見すると同じに見えます。銀行・証券・保険・貸金は免許と登録で厳格に制度化されていて、生活者の側は全国民です。
でも、ひとつ違う点があることに気づかされます。金融機関には一次情報がたっぷりある(はず??!!)のです。
商品の中身も、リスクも、手数料も、当事者(金融機関自身)がいちばんよく知っている。エンタメの「まだ誰も情報を持っていない」状態とは違います。
では、何が足りないのか。NONOが大きな目を見開き、頭のなかに見えてきた空白の姿は、このようなものです。
自社商品の情報は豊富にある。でも、複数の業態・複数の会社を横断して、特定の個人の状況に合わせて中立に比較・解釈し、それを継続して見続けるところには、誰もいないようにみえる。
金融機関が怠けているという話ではありません。
販売や推奨には説明責任がつきまとい、利益相反の問題があり、業法上の登録区分もあります。金融庁も金融事業者に対して、手数料やリスク、選定理由の分かりやすい情報提供と、顧客の最善の利益を求めています。
だからこそ「うちの商品ではなく、あなたの場合はこう考えます」とは言いにくい。
構造的に言いにくい場所。そこが空白になります。
AIには感情がありませんので、もしかするとAIにこの立場を持ってもらえると実は空白に光が見出せるかも!
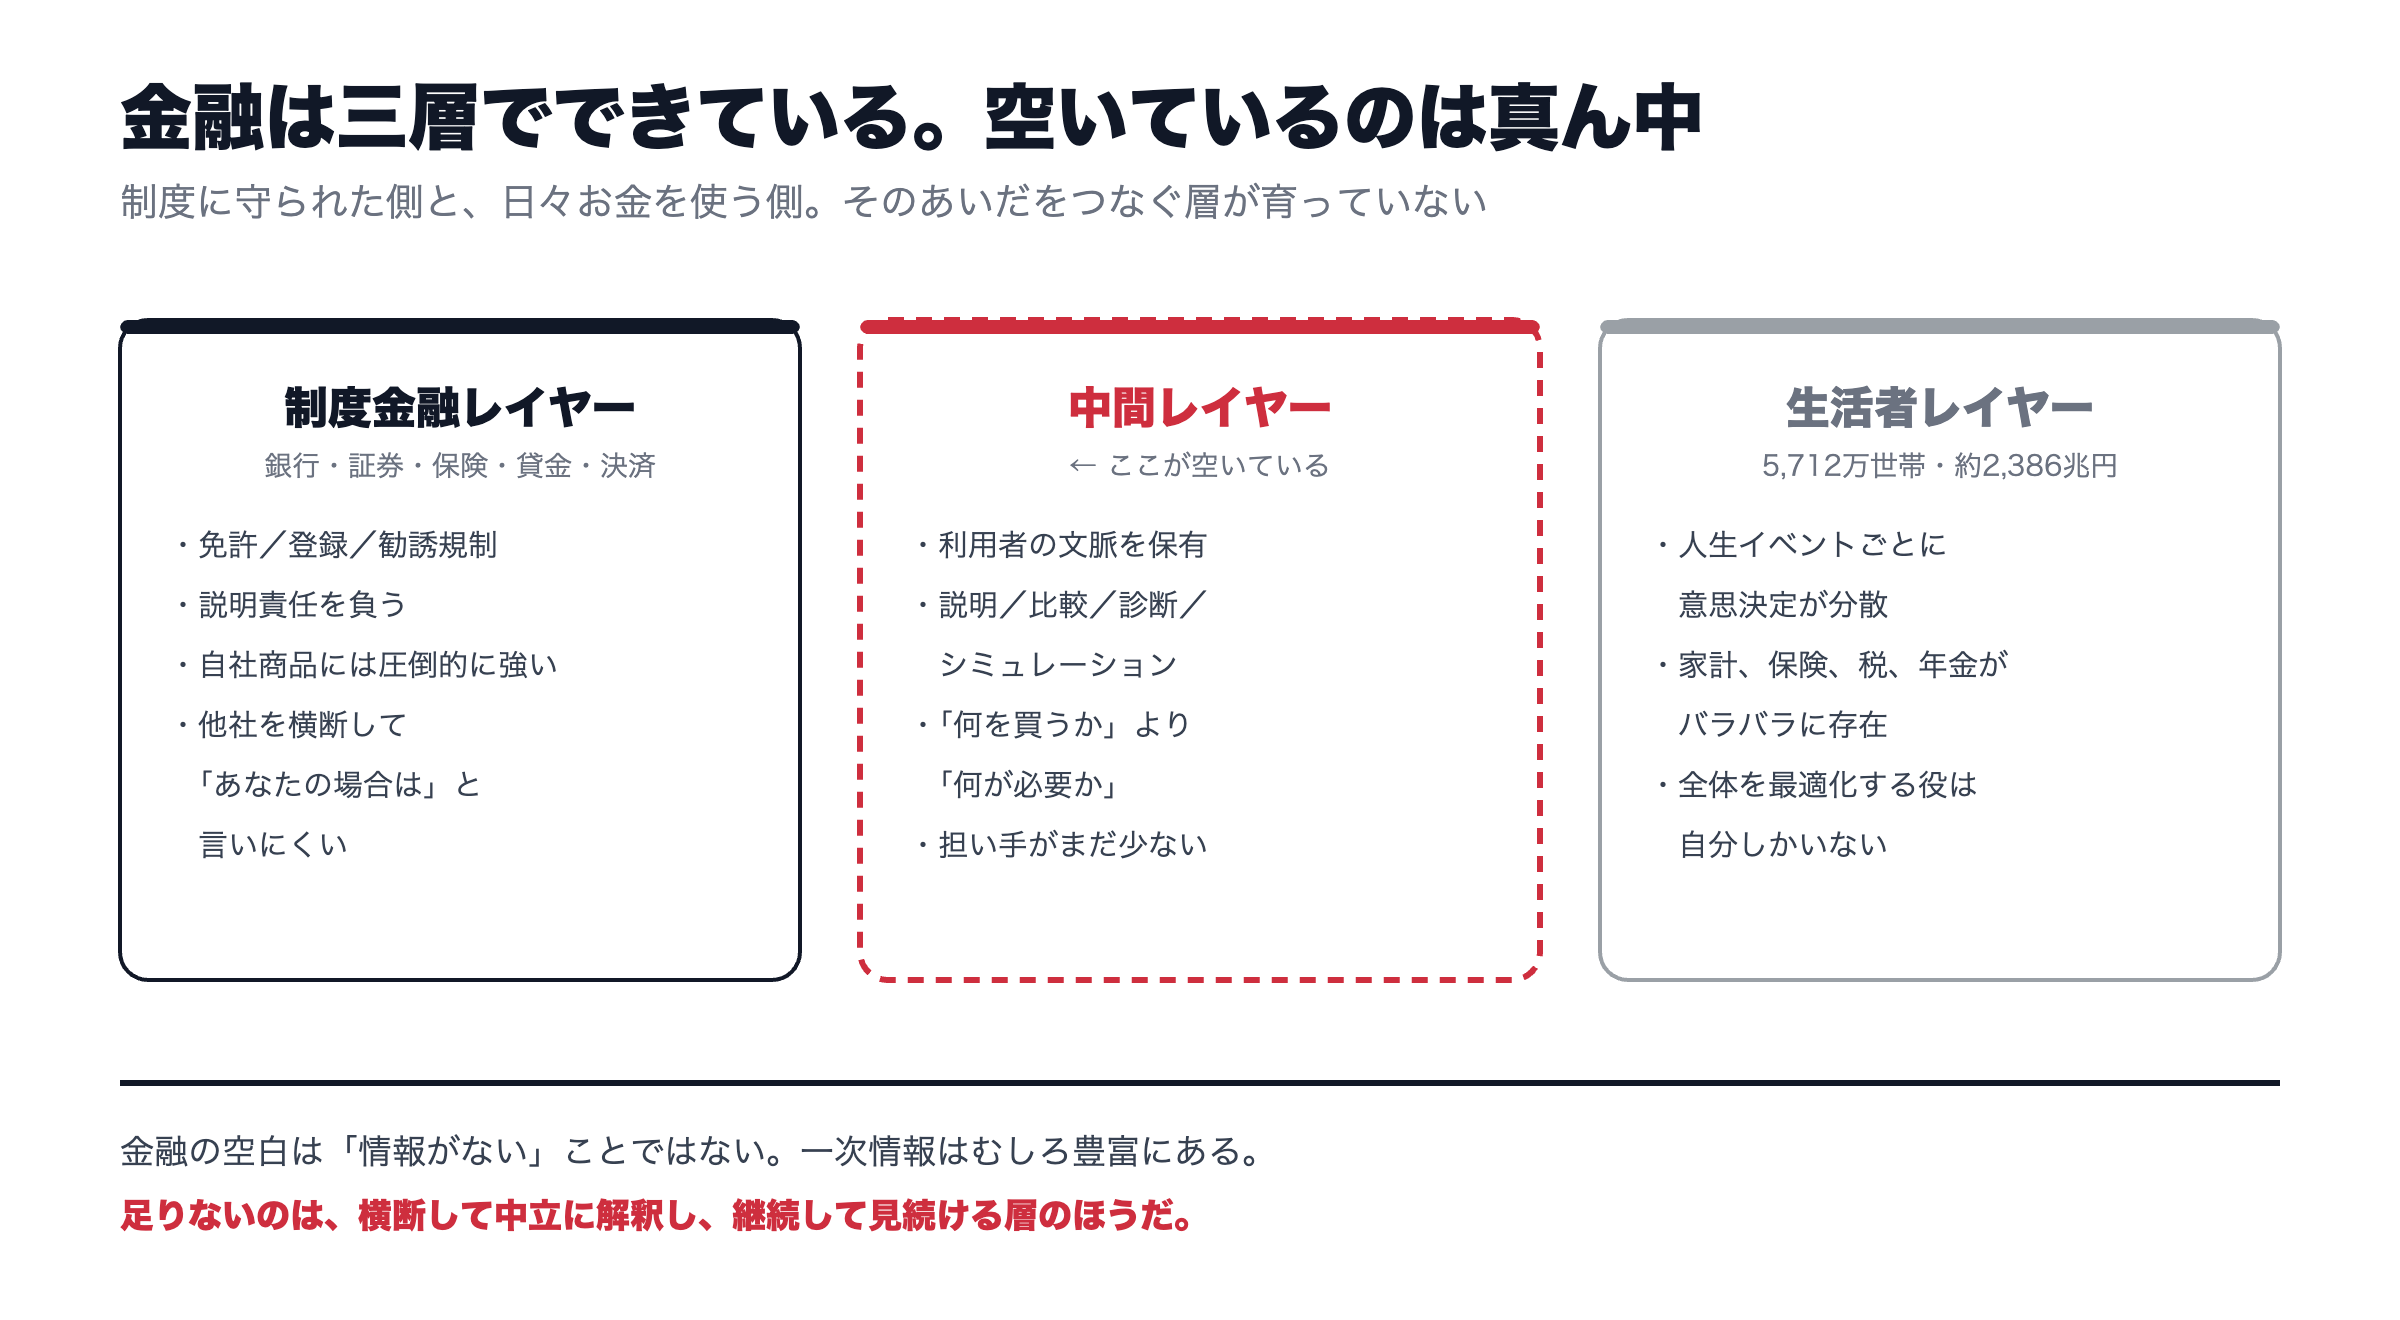
金融の三層構造で見ると分かりやすい
整理すると、金融は三層でできています。
| 層 | 誰がいるか | 強いこと | できないこと |
|---|---|---|---|
| 制度金融 | 銀行・証券・保険・貸金・決済 | 自社商品の一次情報 | 他社横断の中立な断定 |
| 中間レイヤー | まだ担い手が少ない | 説明・比較・診断・継続監視 | — |
| 生活者 | 5,712万世帯 | 自分の事情を知っている | 全体を横断して最適化する |
数字を置いてみると、この空白の大きさが見えてきます。
世帯数は約5,712万5千世帯(総務省統計局「令和7年国勢調査 人口速報集計結果」)。家計の金融資産は約2,386兆円(日本銀行「資金循環統計」2026年3月末)。
これだけの規模がありながら、家計・保険・税・年金・住宅・介護は、それぞれ別の制度、別のサービスとして提供されています。
人生全体をどう最適化するかは、結局のところ利用者本人に委ねられている。でも、感情を排して、合理的に底を面倒見てくれる存在がいないところ、その空白の正体です。
「中間レイヤー」が育つ5つの条件
前回のエンタメ版では4条件でした。金融向けに再設計すると、5つになります。
| 条件 | 中身 | 金融での実態 |
|---|---|---|
| ①制度側が硬い | 免許・登録・勧誘規制・説明責任 | 既存事業者が自由に断定・横断比較しにくい |
| ②生活者の裾野が巨大 | 全国民が使う | 約5,712万世帯。論点が同時に存在する |
| ③情報が縦割り | 利用者側で統合されていない | 銀行・証券・保険・税・住宅が別々 |
| ④個別化の限界価値が大きい | 同じ商品でも意味が変わる | 年齢・収入・家族・目標で答えが変わる |
| ⑤診断や比較をコンテンツにできる | 結果を楽しく見せられる | 「金融健康年齢」「老後資金が尽きる年」など |
エンタメ版との違いは④です。
エンタメでは「選ぶ過程をコンテンツにできるか」が核でしたが、金融では「同じ情報でも人によって意味が変わる度合い」が核になります。
同じ保険商品でも、独身の30代と、子どもが2人いる40代では意味がまったく違う。
同じNISAの説明でも、目的と期間と許容損失によって答えが変わる。
この「文脈で意味が変わる」性質こそ、生成AIがいちばん得意とするところです。
エンタメ版との違いを並べてみる
前回と今回で、構造は似ていても中身がずいぶん違います。
| 観点 | エンタメ版 | 金融版 |
|---|---|---|
| プロ側が硬い理由 | 事務所制・興行権・編成枠 | 免許・登録・説明責任・利益相反 |
| 空白の性質 | 情報そのものが存在しない | 情報はあるが、中立な解釈がない |
| 裾野の広さ | ジャンルごとに数万〜数百万人 | 全国民。約5,712万世帯 |
| 核になる条件 | 選ぶ過程をコンテンツ化できるか | 人によって意味がどれだけ変わるか |
| 始めるときの壁 | 制作コスト | 規制の境界 |
| 時間軸 | 興行ごとに完結 | 何十年も続く |
いちばん大きな違いは最後の行です。
エンタメの興行は1回ごとに終わりますが、金融は人生の長さだけ続きます。
だから「一度診断して終わり」ではなく、継続して見続けられるかどうかが価値を分けます。
この5条件、金融以外でも使えます ((+_+))Six Sence
ここで整理した5条件は、金融に限った話ではないようにみえます。
「制度が硬い」「対象者が多い」「情報が縦割り」「個別化の価値が大きい」「診断をコンテンツにできる」
——この5つが揃う場所は、医療、教育、不動産、労務など、ほかにもあることにも気づきました!
なるほど、世間で言われているAIがどんどん先に先に使われていく業界に当てはめてみると、もしかすると合致してるかもしれない。
意外な空白が見つかるかもしれません。
ランキングをつくるための7つの評価軸
次回の第2回からは、この構造に当てはまる候補を20領域ならべて採点していきたいとおもいます。
使う軸は7つ、各5点で35点満点です。
| 軸 | 見ているもの |
|---|---|
| ①需要規模 | 関わる人がどれだけ多く、経済価値の天井が高いか |
| ②中間空白度 | 既存の金融機関が中立・横断的に提供しにくい度合い |
| ③個別化価値 | 個人のデータや文脈を持つほど価値が増す度合い |
| ④継続性 | 月次・年次・ライフイベントで使い続ける余地 |
| ⑤コンテンツ化適性 | 診断・比較・未来シミュレーションの面白さ |
| ⑥参入容易性 | 技術・データ・規制の境界を踏まえ、低コストで始めやすいか |
| ⑦横展開のしやすさ | 他のサービスや事業につなげやすいか |
⑥の参入容易性だけ、意味が特殊です。「高いほど始めやすい」という向きで点をつけていますが、投資助言・金融仲介・保険募集・法律や税務の判断という領域は、法令制度の関係でできることが限られる、そんな場合には点を下げることとしました。面白いかどうかと、いま自由にできるかどうかは別、入社してからこの数カ月で学んだことが、NONOの目を厳しくしたわけですw
この連載でやらないこと
先に断っておきます。
この連載は個別の金融商品の優劣をランキングする企画ではありません。
「この投資信託が買い」「この保険はやめておけ」といった話は一切出てきません。
やるのは、まだ存在しない(かもしれない)サービスのランキングです。
「AIがこういう形で金融に関われたら面白いのではないか」という未来のサービス像を20個ならべて、勝手に採点します。
あくまで思考実験です。
よくある質問
この空白の層というのは、要するに比較サイトのことですか
近いようで違います。比較サイトは商品を横に並べますが、多くは「誰にとっても同じ比較」です。ここで言う層は、その人の家族構成、収入、資産、目標を保持したうえで「あなたの場合はこう考えられます」を返し、しかもそれを何年も継続する層を指します。一回きりの比較ではなく、文脈が積み上がっていくところが違いです。
なぜ金融機関が自分でやらないのですか
やれないというより、やりにくい構造があります。販売や推奨には説明責任が伴い、自社商品を扱う立場では利益相反の問題も避けられません。業法上の登録区分の問題もあります。怠けているのではなく、立場上そうなりにくい、というのが実態に近いと思います。
AIなら何でも自由にできるのですか
できません。個別の投資判断への助言、金融商品の勧誘・販売、保険募集、貸金、法律や税務の判断は、内容や報酬の受け取り方、行為の態様によって登録や資格、提携が必要になり得ます。この連載でも、そこは毎回触れていきます。
前回のエンタメ版を読んでいなくても分かりますか
分かるように書いています。ただ「プロとアマのあいだに市場が生まれる」という発想の出発点は前回にあるので、あわせて読むと構造がつかみやすくなります。
5条件のうち、どれがいちばん重要ですか
④の個別化価値です。①〜③が揃っていても、その人の事情によって答えが変わらない領域であれば、AIが介在する意味は薄くなります。逆に④が強ければ、多少参入が難しくても取り組む価値が出てきます。
この記事の数字はどこから来ていますか
世帯数は総務省統計局の国勢調査、家計金融資産は日本銀行の資金循環統計から引用しています。いずれも公開統計です。ただし記事作成時点の数値なので、最新版が出ている場合はそちらをご確認ください。
次回は何をやりますか
候補20領域を発表します。「ありそうで、まだない」サービスばかりです。個人的には6位から12位あたりに、具体的な痛みに直結するものが集まっていると思っています。
次回予告
次回は「AIバンク・ネクストスター金融サービス20」。20位から6位までを一気に発表します。詐欺対策、固定費、保険、税、介護、フリーランスの資金繰り——金融の「面倒なところ」ばかりが並びました。
関連記事
※本記事は公開統計と制度情報をもとにした思考実験であり、特定の金融商品・サービスの推奨や、投資判断への助言を目的とするものではありません。また、法律・税務上の個別判断を提供するものでもありません。実際のご判断は、必要に応じて登録を受けた事業者や有資格者にご相談ください。