法律の条文だけでは見えてこない、日本と海外の「実質的な縛り」の差。
AppBankのNONOとNapoがお届けする、AI BANK(AIバンク)「規制ギャップ産業ランキング」第2回です。
第1回では、法律だけでなく、執行、行政指導・自主規制、訴訟リスク、社会規範までを合わせて見る「実質規制の5層」を紹介しました。
今回から、いよいよランキングに入ります。
NONO: Napo、いよいよ順位発表だね。
Napo: はい。ただし今回、一つだけ注意してください。
NONO: 点数が低い=ダメな産業、ではない?
Napo: その通りです。むしろ下位には「市場は大きいけれど、規制ギャップそのものは小さい」「隙間は大きいけれど閉じるリスクも大きい」という領域が並びました。
NONO: なるほど。ランキングの数字だけじゃなく、中身を見る必要があるわけだ。
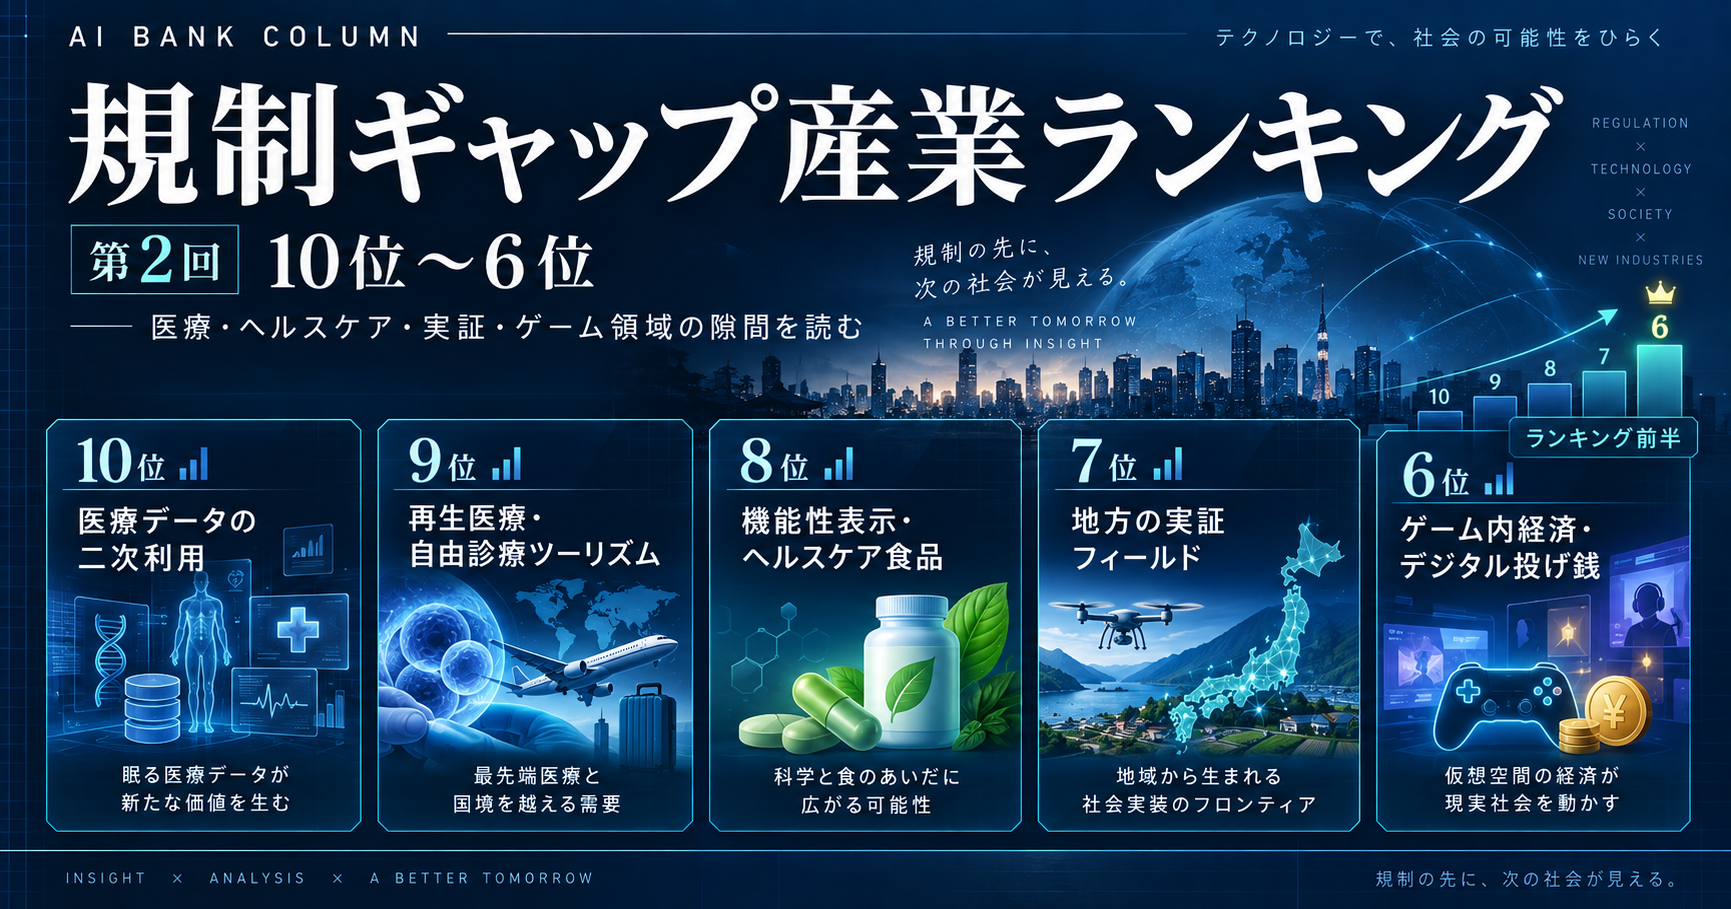
規制ギャップ産業ランキング10位〜6位
今回のランキングでは、以下の7項目を各5点、合計35点満点で採点しています。
- 市場規模ポテンシャル
- 条文ギャップ
- 実質ギャップ
- 慣習の追い風
- 国際展開性
- 隙間の持続性
- 参入容易性
さらに、事故・被害、国際圧力、訴訟、政策検討、世論・報道という5つの「厳格化トリガー」も確認します。
| 順位 | 産業領域 | 得点 | 厳格化リスク |
|---|---|---|---|
| 10位 | 医療データの二次利用 | 19点 | やや低 |
| 9位 | 再生医療・自由診療ツーリズム | 21点 | 極めて高い |
| 8位 | 機能性表示・ヘルスケア食品 | 22点 | 高 |
| 7位 | 地方の実証フィールド | 23点 | やや低 |
| 6位 | ゲーム内経済・デジタル投げ銭 | 24点 | 中 |
では、第10位から見ていきましょう。
第10位 医療データの二次利用【19点】
最初に登場するのは「医療データの二次利用」です。
医療データというと、AI創薬、治療法開発、疾患研究、医療AIなど、今後非常に大きな市場につながりそうに見えます。
実際、日本では2024年4月に改正次世代医療基盤法が施行され、従来の匿名加工医療情報に加えて、新たに「仮名加工医療情報」を作成・提供できる仕組みが設けられました。
仮名加工医療情報では、国から認定を受けた利用者に限定するなどの保護措置を設けながら、従来より研究開発で利用価値の高い医療情報を扱える可能性が広がっています。
隙間の中身
ここだけを見ると、日本には大きな「規制ギャップ」があるようにも思えます。
しかし、海外も動いています。
EUではEuropean Health Data Space(EHDS)の枠組みにより、研究、イノベーション、公衆衛生、政策立案などを目的とした医療データの二次利用を制度化する方向が明確になっています。
つまり、日本だけが医療データを使いやすいという構造ではありません。
さらに日本国内では、法律上利用できるかどうかだけでなく、医療機関側の情報管理、契約、セキュリティ、組織内手続などが現実のハードルになります。
このため「制度上の可能性」は高いものの、「実質的な規制ギャップ」という意味では点数が伸びませんでした。
生まれうる産業
- 医療データ加工・分析サービス
- 創薬向けリアルワールドデータ分析
- 医療AI開発用データ基盤
- 疾患別データセット構築
- 研究機関・製薬企業向けデータ解析支援
AI BANK採点
| 評価軸 | 点数 | 理由 |
|---|---|---|
| 市場規模ポテンシャル | 4 | 創薬・医療AI・研究開発など接続市場が大きい |
| 条文ギャップ | 3 | 日本独自の利用制度はあるが、EU等でも二次利用制度が進む |
| 実質ギャップ | 2 | 医療機関の運用・情報管理が大きな制約となりやすい |
| 慣習の追い風 | 1 | 医療情報の外部利用には依然慎重な姿勢が強い |
| 国際展開性 | 3 | 分析技術は展開可能だがデータ移転には各国制度の制約がある |
| 隙間の持続性 | 4 | 制度自体が急激に閉じる可能性は比較的小さい |
| 参入容易性 | 2 | 認定・セキュリティ・医療知識など高い専門性が必要 |
| 合計 | 19 | 35点満点 |
厳格化リスク:やや低
最大のリスクは「規制が閉じること」よりも、むしろ実務上の利用が進まないことです。
NONO: 市場は大きそうなのに10位なんだ。
Napo: はい。「大市場」と「規制ギャップ」は別です。制度が使えることと、現実にデータが流通することも別問題です。
NONO: 今回のランキングらしい10位だね。
AI Bank(AIバンク)NONOの相棒デジタルツインロボットNapo
主な一次情報:内閣府「次世代医療基盤法」、European Commission「European Health Data Space」関連資料。
第9位 再生医療・自由診療ツーリズム【21点】
第9位は、再生医療・自由診療ツーリズムです。
この分野には、日本独特の制度構造があります。
日本では、医薬品医療機器等法に基づく承認製品とは別に、「再生医療等の安全性の確保等に関する法律」に基づき、リスクに応じた審査や再生医療等提供計画などの手続きを経て再生医療等を提供する枠組みがあります。
この構造が、海外と異なるサービス市場を形成する余地を生んできました。
しかし「隙間」は急速に変化している
ここで重要なのが厳格化リスクです。
2025年5月31日には改正再生医療等安全性確保法が施行され、in vivo遺伝子治療など新たな技術も対象に加わりました。
治療として再生医療等を行う場合についても、有効性が安全性上のリスクを上回ることを科学的根拠によって示すことなど、制度運用は継続的に精緻化されています。
つまり、この領域は「規制ギャップが存在するから有望」だけでは語れません。
市場が拡大するほど、安全性、有効性、広告、患者保護をめぐる監督が強まる可能性があります。
生まれうる産業
- 海外患者向け医療コーディネート
- 多言語医療コンシェルジュ
- 医療機関向け海外患者受入れ支援
- 治療後フォローアップ支援
- 医療渡航に伴う宿泊・移動等の周辺サービス
AI BANK採点
| 評価軸 | 点数 | 理由 |
|---|---|---|
| 市場規模ポテンシャル | 3 | 高単価市場だが対象患者・治療領域が限定される |
| 条文ギャップ | 4 | 海外と異なる再生医療提供の制度的経路が存在する |
| 実質ギャップ | 4 | 制度差が現実の治療提供にも影響している |
| 慣習の追い風 | 3 | 需要はある一方、安全性・科学的妥当性をめぐる慎重論も強い |
| 国際展開性 | 4 | 海外患者を日本へ呼び込むインバウンド型展開が可能 |
| 隙間の持続性 | 1 | 制度見直し・安全性強化が継続している |
| 参入容易性 | 2 | 医療機関・専門人材・高いコンプライアンス能力が必要 |
| 合計 | 21 | 35点満点 |
厳格化リスク:極めて高い
事故・健康被害、制度改正、学術的議論、社会的批判のいずれも規制強化につながり得る領域です。
NONO: これは「大きな隙間はあるけど、その隙間に長く頼るのは危ない」というタイプだね。
Napo: そうです。今回の10領域の中でも、持続性を最も慎重に評価した分野です。
主な一次情報:厚生労働省「再生医療等の安全性の確保等に関する法律」関連資料。
第8位 機能性表示・ヘルスケア食品【22点】
第8位は機能性表示・ヘルスケア食品です。
ここには、日本とEUの制度差が比較的分かりやすく現れています。
日本の機能性表示食品制度は、事業者が安全性と機能性に関する科学的根拠などを販売前に消費者庁へ届け出ることで、一定の機能性を表示できる制度です。
トクホとは異なり、国が個別の商品について事前審査して許可する制度ではありません。
一方、EUでは食品のhealth claimについてEFSAによる科学的評価を経て、認められた表示がEU Registerで管理される仕組みになっています。
この違いは、日本のヘルスケア食品市場に一定の事業機会を生みます。
ただし、2024年を境に状況は変わった
2024年に発生した機能性表示食品をめぐる健康被害事案を受け、制度は大きく見直されました。
健康被害情報の提供義務化、GMPに関する要件、表示方法などが強化され、GMP要件等について設けられていた経過措置も2026年8月31日までとされていました。
つまり2026年9月現在、かつての「軽い届出制度」という理解だけでこの市場を見ることはできません。
生まれうる産業
- 機能性素材の研究・商品化
- エビデンス設計支援
- 届出・表示コンプライアンス支援
- 機能性素材の海外輸出
- 健康データと食品を組み合わせたパーソナライズサービス
AI BANK採点
| 評価軸 | 点数 | 理由 |
|---|---|---|
| 市場規模ポテンシャル | 3 | 国内に大きな健康食品市場が存在する |
| 条文ギャップ | 4 | EUのhealth claim制度と比べ事前審査の構造に差がある |
| 実質ギャップ | 3 | 制度強化によって実務負担が増加している |
| 慣習の追い風 | 3 | 健康食品への需要は強いが消費者の警戒感も存在 |
| 国際展開性 | 3 | 素材輸出は可能だが表示制度は各国ごとに異なる |
| 隙間の持続性 | 2 | 健康被害を契機に規制強化が進んでいる |
| 参入容易性 | 4 | 医薬品と比較すれば新規事業者の参入余地は大きい |
| 合計 | 22 | 35点満点 |
厳格化リスク:高
特にT1「事故・被害」、T4「政策検討」、T5「世論・報道」がすでに顕在化した領域と評価しました。
NONO: これって、まさに「隙間が成功したあとに制度が追いかけてきた」例じゃない?
Napo: その見方ができます。市場が大きくなるほど、制度に求められる安全性や説明責任も高くなります。
NONO: 第4回のテーマにつながってきたね。
主な一次情報:消費者庁「機能性表示食品について」、European Commission・EFSA「Nutrition and Health Claims」関連資料。
第7位 地方の実証フィールド【23点】
第7位は少し変わった領域です。
「地方の実証フィールド」そのものを産業として捉えます。
新しい技術やサービスを開発しても、実社会で試せなければ事業化は進みません。
自動運転、ドローン、AI、ロボット、ヘルスケア、物流などは、その典型です。
日本には「規制のサンドボックス制度」があり、新しい技術やビジネスモデルについて、実証を通じてデータを集め、規制や制度の見直しにつなげる仕組みがあります。
さらにドローンでは、2022年12月から有人地帯における補助者なし目視外飛行、いわゆる「レベル4飛行」が可能になる制度が始まりました。
隙間の正体は「規制がないこと」ではない
この領域が面白いのは、法律そのものが緩いからではありません。
「実験するための制度」が用意されていることが隙間になる点です。
人口密度が低い地域や、物流・医療・公共交通などの社会課題を抱える地域では、新技術を実装する必要性も高くなります。
そこに自治体、企業、大学、住民などをつなぐ機能を提供すれば、単なる「場所貸し」ではなく、実証そのものをサービスとして産業化できる可能性があります。
生まれうる産業
- 企業向け実証フィールド運営
- 自治体との調整・実証設計支援
- ドローン・自動運転等の実証運営
- 実証データの収集・分析
- 実証から全国展開までを支援するコンサルティング
AI BANK採点
| 評価軸 | 点数 | 理由 |
|---|---|---|
| 市場規模ポテンシャル | 3 | 単独市場より複数の新技術市場を支える基盤産業 |
| 条文ギャップ | 3 | 制度的な実証ルートが整備されている |
| 実質ギャップ | 3 | 自治体等との連携により実社会で試せる余地がある |
| 慣習の追い風 | 4 | 地方課題の解決と新技術実証の利害が一致しやすい |
| 国際展開性 | 3 | 実証ノウハウを海外展開できるが制度は各国で異なる |
| 隙間の持続性 | 4 | 政府自身が実証を促進しており急激に閉じにくい |
| 参入容易性 | 3 | 調整力・専門性は必要だが巨大資本が必須ではない |
| 合計 | 23 | 35点満点 |
厳格化リスク:やや低
主なリスクは実証中の事故です。重大事故が発生すれば、個別分野の運用ルールが厳しくなる可能性があります。
NONO: 「規制の隙間」って、規制が弱いところだけじゃないんだ。
Napo: はい。「安全に試すための制度が存在する」ということ自体が、他の地域との差になります。
NONO: これは新規事業担当者にはかなり面白い視点かも。
主な一次情報:経済産業省「規制のサンドボックス制度」、国土交通省「無人航空機レベル4飛行」関連資料。
第6位 ゲーム内経済・デジタル投げ銭【24点】
そして今回の最高位、第6位は「ゲーム内経済・デジタル投げ銭」です。
ゲーム、ライブ配信、VTuber、デジタルコンテンツでは、ユーザーがコンテンツそのものだけでなく、ゲーム内アイテム、ガチャ、デジタル通貨、投げ銭などにお金を支払う巨大な経済圏が形成されています。
日本は、この分野で独特の制度と市場慣行を形成してきました。
有料ガチャそのものが一律禁止されているわけではない
日本では、いわゆる「コンプガチャ」については、景品表示法上の「カード合わせ」に該当し得るとして規制対象となります。
一方、消費者庁は、有料ガチャによって取得するアイテム自体については、取引の対象そのものである場合、景品表示法上の「景品類」には当たらないという考え方を示しています。
ただし、だからといってゲーム課金が無規制という意味ではありません。
ゲーム内通貨やアイテムの設計によっては資金決済法上の手続が必要になります。未成年者保護、表示、消費者保護、プラットフォームルールなども関係します。
海外も一枚岩ではない
ここは今回、最初に考えていたことと得られた情報の差が大きく、評価方法を大きく見直ししたポイントです。
英国政府はloot boxについて問題を検討してきましたが、直ちにGambling Actの対象へ一律に組み込むのではなく、業界主導の保護策を進めてきました。
EUでもloot boxへの対応は加盟国によって異なります。
一方、2026年にはEUレベルでも、子どもに対するloot boxやpay-to-winなどの商慣行がオンライン上のリスクとして明確に取り上げられています。
中国などでは未成年者のゲーム時間や課金についてより強い制約があります。
したがって今回、「日本だけが条文上圧倒的に自由」という評価は避けることとしました。
それでも、日本ではゲーム・配信・キャラクターIP・投げ銭文化が組み合わさり、実質的に多様なマネタイズ手法を生み出してきたという点を高く評価しています。
生まれうる産業
- ゲーム内経済設計SaaS
- クリエイター向けデジタル課金基盤
- ゲーム・VTuber向け収益設計支援
- 課金データを利用したLTV最適化
- 海外ゲーム事業者向け日本市場参入支援
AI BANK採点
| 評価軸 | 点数 | 理由 |
|---|---|---|
| 市場規模ポテンシャル | 4 | ゲーム・配信・クリエイター経済まで接続市場が広い |
| 条文ギャップ | 3 | 日本独自の余白はあるが英国・EUとの比較では差が一様ではない |
| 実質ギャップ | 4 | 市場慣行を含め多様な課金モデルが定着している |
| 慣習の追い風 | 4 | ガチャ・投げ銭・推し活などへの社会的認知が高い |
| 国際展開性 | 3 | ノウハウ輸出は可能だが各国規制へのローカライズが必要 |
| 隙間の持続性 | 3 | 未成年者保護などから規制強化の可能性がある |
| 参入容易性 | 3 | 技術参入は可能だが決済・資金移動・プラットフォーム規約への対応が必要 |
| 合計 | 24 | 35点満点 |
厳格化リスク:中
最大の論点は、未成年者保護、高額課金、依存性をめぐる議論です。
市場が拡大すればするほど、消費者保護と事業者の自由なサービス設計のバランスが問われることになります。
NONO: Napo、ここはもっと上位かと思ってた。
Napo: 市場の強さだけなら、さらに上位でも不思議ではありません。
NONO: じゃあ何が足りない?
Napo: 「日本だけに存在する規制ギャップか」という点です。英国やEUでも制度は一様ではありません。
NONO: なるほど。日本で成功している産業と、日本だから成功できる産業は別なんだ。
Napo: まさにそこが今回のランキングで区別したいポイントです。
主な一次情報:消費者庁「オンラインゲームのコンプガチャと景品表示法」、金融庁「ゲームと資金決済法」、英国DCMS「Loot boxes in video games」、EUオンライン未成年者保護関連資料。
10位〜6位から見えてきた「隙間」の3種類
ここまでの5領域を並べると、同じ「規制ギャップ」でも、中身がかなり違うことが分かります。
① 制度はあるが、実務慣行が壁になる隙間
代表が医療データです。
法律上の利用経路が広がっても、組織や社会の慎重な姿勢によってデータが十分に動かなければ、産業化は進みません。
② 大きな隙間があるが、閉じる力も強い領域
再生医療や機能性表示食品がこのタイプです。
健康や安全に直結する領域では、大きな市場が生まれるほど制度も進化します。
「隙間が大きいから高得点」とは限らない理由です。
③ 規制そのものより「運用の設計」が産業を生む領域
地方の実証フィールドとゲーム内経済はこちらに近いでしょう。
新しい技術を試せる制度、社会実装を受け入れる環境、ユーザーが新しい課金モデルを自然に受け入れる文化。
こうした法律の外側にある環境も、産業競争力を大きく左右します。
NONO: 第1回で言っていた「実質規制の5層」が、ランキングにすると見えてくるね。
Napo: 条文だけを比較すると、この5領域の順位はかなり違うものになるはずです。
NONO: ということは、TOP5はもっと「日本らしい隙間」が強い?
Napo: そこに注目してください。
次回はいよいよTOP5
第2回では、10位から6位までを紹介しました。
ここから先は、
- 日本特有の制度差
- 社会や業界の慣習
- 海外へ転換できる市場価値
- 大きな市場規模
が、より強く重なる領域が登場します。
そして第1位については、なぜその産業が日本の「規制ギャップ」を象徴しているのかまで、詳しく考察します。
NONO: Napo、1位は意外なもの?
Napo: 名前だけ聞けば、意外かもしれません。
NONO: でも構造を見ると?
Napo: 「なるほど、日本だからか」と見えてくると思います。
NONO: それは楽しみ。次回、TOP5です。
よくある質問
Q1. 医療データ市場が成長するのに、なぜ10位なのですか?
市場規模そのものではなく「日本と海外の実質的な規制差」を評価しているためです。日本では医療データ二次利用の制度が整備されていますが、EUでもEHDSによる二次利用制度が進んでおり、日本だけに大きな規制上の優位性があるとは評価しませんでした。
Q2. 日本では自由診療や再生医療を自由に提供できるという意味ですか?
いいえ。再生医療等については再生医療等安全性確保法をはじめとする制度があり、治療内容やリスクに応じた手続・審査等が必要です。個別の治療が提供可能かどうかは専門家による確認が必要です。
Q3. 機能性表示食品は国が効果を認めた食品ですか?
トクホとは制度が異なります。機能性表示食品は事業者が安全性・機能性に関する科学的根拠などを届け出る制度であり、消費者庁が個別商品の機能性を事前審査して許可する制度ではありません。
Q4. 日本では有料ガチャなら自由に提供できるのでしょうか?
そのように一律には判断できません。コンプガチャに関する景品表示法上の規制、資金決済法、消費者保護、未成年者保護、プラットフォーム規約など複数のルールが関係します。
Q5. なぜ「地方の実証フィールド」が規制ギャップ産業なのですか?
単に地方の規制が緩いという意味ではありません。規制のサンドボックス、ドローン等の制度整備、自治体との連携などを通じて、新技術を社会で実証するための経路そのものが事業機会になると評価しています。
関連記事
【規制ギャップ産業ランキング・第1回】なぜ日本には「規制の隙間」から産業が生まれるのか
※本記事は、公開されている統計・制度情報をもとにした思考実験です。特定の事業や行為の適法性を判断するものではなく、規制を回避する方法を推奨するものでもありません。制度は改正される可能性があり、本記事の内容は公開時点の情報に基づいています。個別のご判断は、弁護士等の専門家にご相談ください。